
デジタル大辞泉 「確率微分方程式」の意味・読み・例文・類語
かくりつ‐びぶんほうていしき〔‐ビブンハウテイシキ〕【確率微分方程式】
Sponsored by 
Sponsored by
ランダムな外力を伴う運動方程式。ブラウン運動を変換して,マルコフ過程を構成する問題から研究が始まり,伊藤清により確率論の一分野として確立された。雑音に汚染された自然現象の記述などに広く用いられる。n次元常微分方程式,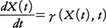 に従う運動に,ブラウン運動B(t)による摂動が加えられたとき,系の時間変化はdX(t)=γ(X(t),t)dt+α(X(t),t)dB(t)となり,確率微分方程式と呼ばれる。B(t)はtに関し微分不可能なため,正確にいえば,上記方程式は積分方程式,
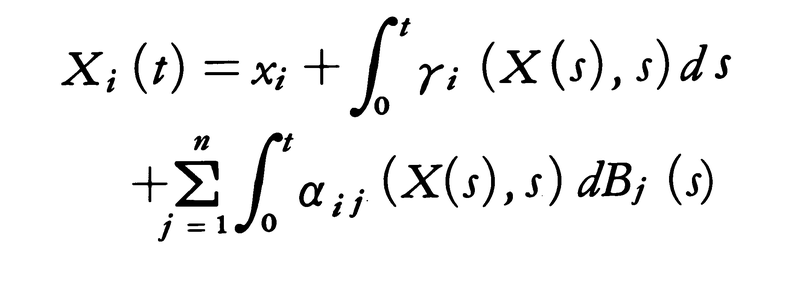
ただしB(t)=(B1(t),……,Bn(t)),X(t)=(X1(t),……,Xn(t))。第3項のdBによる積分は確率積分である。α,γが有界で,Xについてリプシッツ連続のとき方程式の解はただ一つ存在し,X(t)は初期値xと(B(θ),θ≦t)の関数になり,マルコフ過程を定める。α,γに関する条件を弱めても解は存在するが,一意性やマルコフ性にいろいろの問題が起こる。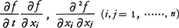 がすべて有界連続関数となる有界なfに対し,X(t)が上記方程式の解であるとき,f(X(t),t)は次の確率微分方程式を満たす。
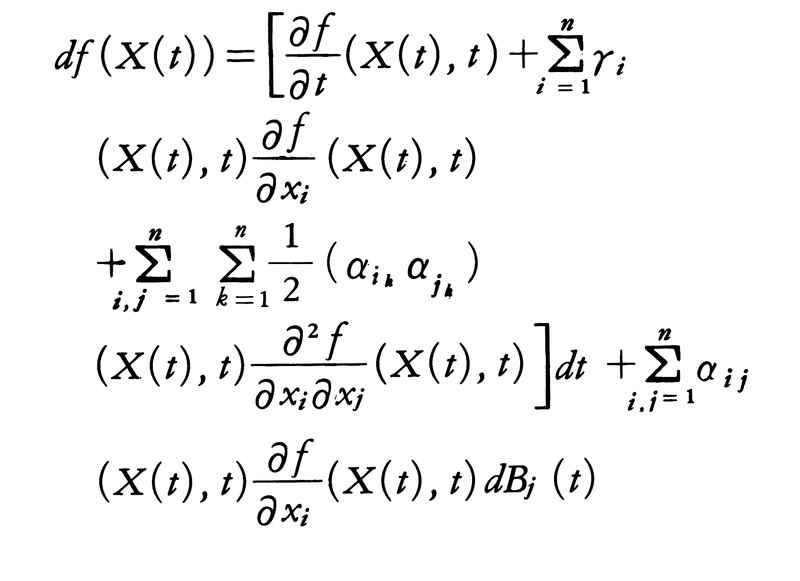
これはfを形式的にテーラー展開して,dBi(t)dBj(t)=dt(i=jのとき),dBi(t)dBj(t)=0(i≠jのとき)として得られるが,伊藤公式と呼ばれ基本公式になっている。
執筆者:西尾 真喜子
出典 株式会社平凡社「改訂新版 世界大百科事典」改訂新版 世界大百科事典について 情報
Sponsored by
[名](スル)1 別の衣服に着替えること。特に夏冬の季節に応じて改めること。平安時代には、陰暦4月1日、10月1日に行われた。江戸幕府では、このほかに5月5日・9月9日などにも着替える定めがあった。現...